ปิดไตรมาสวันที่ 30 มิถุนายน 2026
REIC, ภาษาไทย
เมื่อ REIC เผยแพร่ไตรมาส 3
นี่คือข้อมูลทางการล่าสุดที่มีอยู่ แต่เป็นข้อมูลของไตรมาสที่ปิด ณ วันที่ 30 มิถุนายน 2026 ไม่ใช่ภาพตลาด ณ วันนี้ ความล่าช้าเป็นเรื่องปกติ: ข้อมูลมาจากการจดทะเบียนโอนกรรมสิทธิ์ที่เสร็จสิ้นกับกรมที่ดิน ไม่ใช่จากยอดขายหรือการจอง คาดว่าจะอัปเดตครั้งถัดไปช่วงกลางเดือนธันวาคม 2026 เมื่อ REIC มีกำหนดเผยแพร่ไตรมาส 3
ทำไมต้องมีหน้านี้
ศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ของประเทศไทย ซึ่งเป็นหน่วยงานภายใต้ธนาคารอาคารสงเคราะห์ เผยแพร่ตัวเลขทางการของจำนวนยูนิตคอนโดมิเนียมที่โอนให้ผู้ซื้อชาวต่างชาติในแต่ละไตรมาส นี่เป็นตัวเลขระดับประเทศที่ครบถ้วนเพียงชุดเดียว และอ้างอิงจากข้อมูลของกรมที่ดิน ไม่ใช่จากประกาศขายหรือการประมาณการ
รายงานเผยแพร่เป็นภาษาไทยในรูปแบบ PDF โดยบทความ/สรุปภาษาอังกฤษมักออกตามมาอีกประมาณสามถึงสี่วัน และจะพาดหัวด้วยสาระหลัก ได้แก่ จำนวนยูนิตรวม มูลค่ารวม และรายชื่อสัญชาติผู้ซื้ออันดับต้น ๆ ตามลำดับ สิ่งที่มักไม่ได้ใส่มาคือ “ตารางรายละเอียด” ซึ่งแสดงจำนวนยูนิต มูลค่า ราคาเฉลี่ย และการเติบโตเทียบปีต่อปีของแต่ละสัญชาติ
ตารางนั้นคือส่วนที่ควรมี เพราะเป็นจุดที่ทำให้เห็นว่าการซื้อของชาวรัสเซียเพิ่มขึ้น ขณะที่การซื้อของชาวจีนลดลง และลด/เพิ่มเท่าไร เราแปลตารางนี้แบบครบถ้วนไว้ที่นี่ พร้อมชุดข้อมูลรายไตรมาสย้อนหลังถึงปี 2022 และอัปเดตหน้านี้ทุกไตรมาส โดยลิงก์เอกสารภาษาไทยต้นฉบับอยู่ด้านล่าง เพื่อให้คุณตรวจสอบได้ด้วยตนเอง
ตัวเลขไฮไลต์
เพิ่มขึ้น 1.4% เทียบกับปีก่อน มูลค่า 14,803 ล้านบาท เพิ่มขึ้น 20.2% บนพื้นที่ 145,140 ตารางเมตร เพิ่มขึ้น 8.1%
ลดลง 8.8% เทียบกับปีก่อน มูลค่า 28,267 ล้านบาท ลดลงเพียง 1.5%
และ 20.0% ของมูลค่าการโอน ทั้งสองสัดส่วนลดลง และสาเหตุไม่ใช่อย่างที่หลายคนคิด
สังเกตช่องว่างระหว่างตัวเลขสองค่าตรงกลางนั้น ตลอดครึ่งปีแรก ปริมาณ (จำนวนยูนิต) ลดลง 8.8% แต่ “มูลค่า” ลดลงเพียง 1.5% จึงทำให้ยอดโอนเฉลี่ยต่อรายการสูงขึ้น: 4.3 ล้านบาทสำหรับ 43.9 ตารางเมตร เทียบกับราว 4.0 ล้านบาทสำหรับ 41.7 ตารางเมตรในช่วงเดียวกันของปีก่อน การเปลี่ยนแปลงส่วนใหญ่เกิดจาก “ขนาด” มากกว่าราคา ค่าเฉลี่ยปี 2025 เป็นการคำนวณของเราเองจากยอดรวมครึ่งปีที่ REIC เผยแพร่
สำหรับสัดส่วนที่ลดลง สาเหตุไม่ใช่เหตุผลที่เห็นได้ชัด และเราจะกลับมาพูดถึงด้านล่าง
ตารางฉบับเต็มตามสัญชาติ: ครึ่งปีแรก 2026
นี่คือส่วนของรายงานที่เราไม่พบว่ามีการเผยแพร่เป็นภาษาอังกฤษที่อื่น จัดอันดับตามมูลค่าการโอน ครึ่งปีแรกของปี 2026 ทั่วประเทศ
| # | สัญชาติ | ยูนิต | มูลค่า (ล้าน฿) | เฉลี่ยต่อยูนิต (ล้าน฿) | ขนาดเฉลี่ย (ตร.ม.) | ยูนิต YoY | มูลค่า YoY |
|---|---|---|---|---|---|---|---|
| 1 | จีน | 1,813 | 6,874 | 3.8 | 38.2 | -23.8% | -27.7% |
| 2 | รัสเซีย | 842 | 3,603 | 4.3 | 41.8 | +50.4% | +75.9% |
| 3 | เมียนมา | 641 | 2,457 | 3.8 | 34.9 | -34.1% | -16.2% |
| 4 | สหรัฐอเมริกา | 254 | 1,668 | 6.6 | 57.9 | -6.3% | +22.2% |
| 5 | ไต้หวัน | 334 | 1,465 | 4.4 | 33.9 | -11.6% | -10.1% |
| 6 | ฝรั่งเศส | 291 | 1,211 | 4.2 | 49.4 | -11.3% | -5.0% |
| 7 | สหราชอาณาจักร | 255 | 1,116 | 4.4 | 53.2 | +6.7% | -9.3% |
| 8 | เยอรมนี | 241 | 954 | 4.0 | 47.6 | +8.1% | +15.5% |
| 9 | ออสเตรเลีย | 185 | 814 | 4.4 | 53.5 | +63.7% | +61.0% |
| 10 | อินเดีย | 128 | 810 | 6.3 | 72.1 | +15.3% | +9.3% |
| — | อื่น ๆ ทั้งหมด | 1,549 | 7,295 | 4.7 | 48.7 | -2.7% | +9.7% |
| รวม | 6,533 | 28,267 | 4.3 | 43.9 | -8.8% | -1.5% |
ที่มา: กรมที่ดิน รวบรวมโดยศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ธนาคารอาคารสงเคราะห์ ทุกคอลัมน์ด้านบน รวมถึงค่าเฉลี่ยและเปอร์เซ็นต์เทียบปีต่อปี (YoY) เผยแพร่โดย REIC ทาง Siam Glow แปลตารางและแปลงปีปฏิทินเท่านั้น โดยไม่ได้คำนวณตัวเลขใหม่ ตารางนี้จัดอันดับตาม “มูลค่าการโอน” ไม่ใช่ตามจำนวนยูนิต จึงทำให้สหรัฐอเมริกาอยู่อันดับ 4 ด้วย 254 ยูนิต ขณะที่ไต้หวันอยู่อันดับ 5 ด้วย 334 ยูนิต
ในบรรดาผู้ซื้อชาวต่างชาติทั้งหมดในช่วงครึ่งแรกของปี 2026 มูลค่าโอนเฉลี่ยอยู่ที่ 4.3 ล้านบาท สำหรับพื้นที่ 43.9 ตารางเมตร ซึ่ง REIC ประเมินว่าอยู่ที่ประมาณ 98,566 บาทต่อตารางเมตร.
สิ่งที่คอลัมน์การเติบโตแสดงให้เห็น
เมื่อมีคอลัมน์การเติบโตแล้ว จะเห็นประเด็นเด่นอยู่ 4 ข้อ
842 ยูนิตในช่วงครึ่งแรก โดยมูลค่าการโอนเพิ่มขึ้น 75.9% หากดูในแง่ตัวเลขจริง นี่คือการเพิ่มขึ้นมากที่สุดในตาราง และทำให้รัสเซียขึ้นมาอยู่อันดับสองตามมูลค่า การซื้อเฉลี่ยของพวกเขาที่ 4.3 ล้านบาท สูงกว่าค่าเฉลี่ยของผู้ซื้อชาวจีน
จำนวนยูนิตเพิ่ม 63.7% มูลค่าเพิ่ม 61.0% ฐานเดิมมีขนาดเล็กที่ 185 ยูนิต ดังนั้นเพียงโครงการที่มีการขาย/โอนคึกคักโครงการเดียวก็สามารถทำให้ตัวเลขขยับได้ แต่ทิศทางชัดเจนและแนวโน้มนี้ต่อเนื่องมากกว่าหนึ่งปีแล้ว
ผู้ซื้อชาวจีนลดลง 23.8% ในจำนวนยูนิต และลดลง 27.7% ในมูลค่า จีนยังคงเป็นกลุ่มเดี่ยวที่ใหญ่ที่สุดอย่างทิ้งห่าง แต่ตัวเลขทั้งประเทศที่ -8.8% บดบังให้เห็นไม่ชัดว่าความอ่อนแอส่วนใหญ่กระจุกอยู่ที่สัญชาติเดียวมากแค่ไหน
การโอนของเยอรมนีเพิ่มขึ้น 8.1% ในจำนวนยูนิต และ 15.5% ในมูลค่า การโอนของสหราชอาณาจักรเพิ่มขึ้น 6.7% ในจำนวนยูนิต แต่ลดลง 9.3% ในมูลค่า หมายถึงยูนิตมากขึ้นแต่ราคาต่ำลง การโอนของฝรั่งเศสลดลง 11.3% การมอง “ดีมานด์ยุโรป” เป็นเทรนด์เดียวกัน จะได้ค่าเฉลี่ยที่ไม่สะท้อนประเทศใดเลย
ทำไมสัดส่วนชาวต่างชาติจึงลดลงเหลือ 10.2%
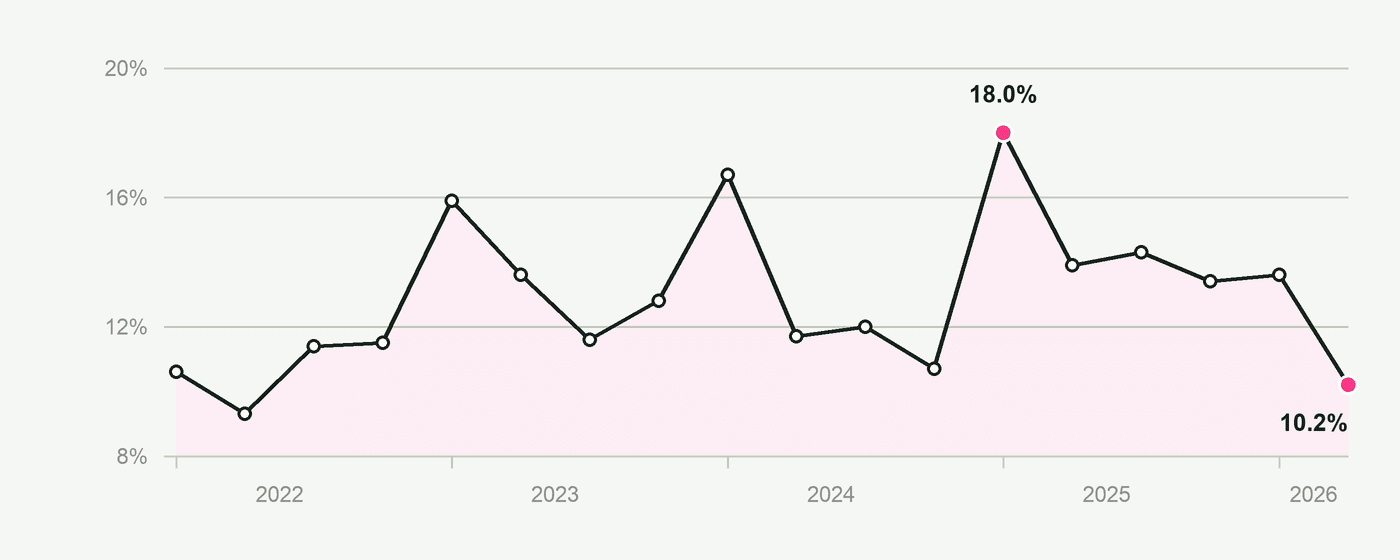
ผู้ซื้อชาวต่างชาติคิดเป็น 10.2% ของยูนิตคอนโดมิเนียมทั้งหมดที่มีการโอนในไตรมาส 2 ปี 2026 นี่เป็นสัดส่วนรายไตรมาสที่ต่ำที่สุดนับตั้งแต่ไตรมาส 2 ปี 2022 และต่ำกว่าจุดสูงสุด 18.0% ในไตรมาส 1 ปี 2025 อย่างมาก
อ่านแยกออกมาแบบนี้อาจดูเหมือนอุปสงค์จากต่างชาติกำลังหดตัว แต่ความจริงไม่ใช่สิ่งที่เกิดขึ้น การโอนกรรมสิทธิ์ของชาวต่างชาติจริง ๆ แล้วเพิ่มขึ้นเล็กน้อยในไตรมาสนั้น จาก 3,248 ยูนิตในปีก่อนหน้าเป็น 3,292 ยูนิต สิ่งที่เปลี่ยนคือ “ตัวหาร” ยอดโอนคอนโดมิเนียมรวมทั้งประเทศพุ่งจาก 23,361 ยูนิตในไตรมาส 2 ปี 2025 เป็น 32,204 ยูนิตในไตรมาส 2 ปี 2026 เพิ่มขึ้นเกือบ 38% โดยทั้งสองยอดถูกเผยแพร่โดย REIC ในรายงานฉบับเดียวกัน
ส่วนสาเหตุที่การโอนของคนไทยพุ่งขึ้น REIC ชี้ไปที่มาตรการกระตุ้นจากภาครัฐ ในรายงานเขตพัฒนาพิเศษภาคตะวันออก (EEC) ที่เผยแพร่หลังจากนั้น 4 วัน ได้ระบุมาตรการ 2 ข้อที่ช่วยหนุนอุปสงค์ ได้แก่ การลดค่าธรรมเนียมการโอนและค่าจดจำนองเหลือ 0.01% อย่างละรายการ สำหรับบ้านที่ราคาสูงสุดไม่เกิน 7 ล้านบาท และการผ่อนคลายเกณฑ์ loan-to-value (LTV) ของธนาคารแห่งประเทศไทย ทั้งนี้ REIC เชื่อมโยงปัจจัยดังกล่าวกับ EEC โดยเฉพาะ การตีความว่าการพุ่งขึ้นในระดับประเทศเกิดจากเหตุผลเดียวกันเป็นข้อสันนิษฐานของเรา ไม่ใช่ถ้อยแถลงของ REIC
ดังนั้นสัดส่วนของต่างชาติจึงลดลงเพราะตลาดไทยโตขึ้น ไม่ใช่เพราะผู้ซื้อชาวต่างชาติหายไป สำหรับผู้ที่ซื้อภายใต้ โควตาถือครองกรรมสิทธิ์แบบฟรีโฮลด์ของชาวต่างชาติ ความแตกต่างนี้สำคัญ ตามมาตรา 19 ทวิ แห่งพระราชบัญญัติอาคารชุด พ.ศ. 2522 การถือครองฟรีโฮลด์ของชาวต่างชาติถูกจำกัดไว้ที่ 49% ของพื้นที่ใช้สอยรวมของห้องชุดทั้งหมดในอาคารชุดที่จดทะเบียนแห่งนั้น เป็นข้อจำกัดระดับโครงการ ไม่ใช่ระดับประเทศ ดังนั้นแม้ตลาดคนไทยจะคึกคักขึ้น ก็ไม่ได้ทำให้โควตาในอาคารที่คุณกำลังดูอยู่ลดลง
ข้อมูล 18 ไตรมาส ระหว่างปี 2022 ถึง 2026
ชุดข้อมูลรายไตรมาสแบบครบถ้วน นี่คือสิ่งที่ช่วยให้คุณเห็นว่าไตรมาสนั้นเป็นแนวโน้มหรือเป็นแค่สัญญาณรบกวน
| ไตรมาส | ยูนิต | มูลค่า (ล้านบาท) | พื้นที่ (ตร.ม.) | สัดส่วนของยูนิต | สัดส่วนของมูลค่า |
|---|---|---|---|---|---|
| ไตรมาส 1 ปี 2022 | 2,107 | 10,217 | 97,031 | 10.6% | 19.5% |
| ไตรมาส 2 ปี 2022 | 2,323 | 12,101 | 109,396 | 9.3% | 18.7% |
| ไตรมาส 3 ปี 2022 | 3,351 | 17,398 | 153,061 | 11.4% | 22.0% |
| ไตรมาส 4 ปี 2022 | 3,780 | 19,544 | 170,942 | 11.5% | 21.1% |
| ไตรมาส 1 ปี 2023 | 3,775 | 17,128 | 168,664 | 15.9% | 24.3% |
| ไตรมาส 2 ปี 2023 | 3,563 | 18,083 | 166,303 | 13.6% | 24.6% |
| ไตรมาส 3 ปี 2023 | 3,365 | 17,048 | 152,526 | 11.6% | 21.1% |
| ไตรมาส 4 ปี 2023 | 3,746 | 20,901 | 171,722 | 12.8% | 26.1% |
| ไตรมาส 1 ปี 2024 | 3,938 | 18,013 | 173,007 | 16.7% | 28.6% |
| ไตรมาส 2 ปี 2024 | 3,322 | 14,821 | 151,560 | 11.7% | 21.1% |
| ไตรมาส 3 ปี 2024 | 3,756 | 18,571 | 165,367 | 12.0% | 23.4% |
| ไตรมาส 4 ปี 2024 | 3,557 | 16,778 | 152,730 | 10.7% | 19.9% |
| ไตรมาส 1 ปี 2025 | 3,919 | 16,392 | 164,376 | 18.0% | 29.3% |
| ไตรมาส 2 ปี 2025 | 3,248 | 12,318 | 134,270 | 13.9% | 23.1% |
| ไตรมาส 3 ปี 2025 | 3,844 | 15,376 | 153,635 | 14.3% | 24.8% |
| ไตรมาส 4 ปี 2025 | 3,888 | 16,834 | 162,817 | 13.4% | 23.2% |
| ไตรมาส 1 ปี 2026 | 3,241 | 13,464 | 141,644 | 13.6% | 23.9% |
| ไตรมาส 2 ปี 2026 | 3,292 | 14,803 | 145,140 | 10.2% | 20.0% |
ที่มา: กรมที่ดิน รวบรวมโดยศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ปีได้แปลงจากปฏิทินพุทธศักราชที่ใช้ในต้นฉบับ ซึ่งอยู่ในช่วง พ.ศ. 2565 ถึง 2569 ค่าเฉลี่ยรายงวดที่แสดงในกราฟของ REIC เองอยู่ที่ 3,445 ยูนิต, 16,100 ล้านบาท และ 151,899 ตารางเมตรต่อไตรมาส
ชลบุรีและชายฝั่งทะเลภาคตะวันออก
REIC เผยแพร่รายงานรายไตรมาสแยกต่างหากเกี่ยวกับเขตพัฒนาพิเศษภาคตะวันออก (EEC) ซึ่งครอบคลุม ชลบุรี ระยอง และฉะเชิงเทรา ฉบับล่าสุดเผยแพร่เมื่อวันที่ 15 กันยายน 2026
ในช่วงครึ่งแรกของปี 2026 จังหวัดชลบุรีมียอดโอนกรรมสิทธิ์ที่อยู่อาศัย 15,928 รายการ มูลค่า 39,249 ล้านบาท เพิ่มขึ้น 15.1% ในด้านจำนวนยูนิต และเพิ่มขึ้น 8.8% ในด้านมูลค่า คิดเป็น 65.9% ของการโอนทั้งหมดใน EEC ตามจำนวนยูนิต และ 68.8% ตามมูลค่า ทำให้จังหวัดนี้ครองสัดส่วนสูงของภูมิภาคตนเองอย่างชัดเจน
แยกตามประเภททรัพย์สิน ชลบุรีในช่วงครึ่งปีมีการโอนกรรมสิทธิ์คอนโดมิเนียม 6,329 ยูนิต มูลค่า 14,269 ล้านบาท และบ้านแนวราบ 9,599 ยูนิต มูลค่า 24,980 ล้านบาท ภายในยอดรวมบ้านแนวราบ ทาวน์เฮาส์มีจำนวนมากที่สุดที่ 4,271 ยูนิต ขณะที่บ้านเดี่ยวมีมูลค่าสูงสุดที่ 12,105 ล้านบาท จากการคำนวณของเราเองจากตารางระดับจังหวัดของ REIC ชลบุรีคิดเป็นประมาณ 92% ของการโอนคอนโดมิเนียมทั้งหมดในเขต EEC ตลอดช่วงครึ่งปี ซึ่งก็สอดคล้องกับที่คาดไว้ เพราะสต็อกคอนโดของภูมิภาคส่วนใหญ่อยู่ตามแนว ชายฝั่งพัทยา.
มีข้อควรระวังหนึ่งประเด็นที่สำคัญ และบทความภาษาอังกฤษที่กล่าวถึงรายงานนี้มักข้ามไป ตัวเลข EEC เหล่านี้ครอบคลุมผู้ซื้อทั้งหมด ทั้งคนไทยและชาวต่างชาติรวมกัน REIC ไม่ได้เผยแพร่ข้อมูลการโอนของชาวต่างชาติแยกตามจังหวัดในรายงานทั้งสองฉบับนี้ ดังนั้นจึงไม่มีตัวเลขทางการว่าจากการโอนคอนโด 6,329 ครั้งในชลบุรี มีจำนวนเท่าใดที่เป็นผู้ซื้อชาวต่างชาติ ผู้ใดที่อ้างตัวเลขผู้ซื้อต่างชาติระดับจังหวัด ล้วนเป็นการประมาณการ ไม่ใช่การอ้างอิงจากข้อมูลทางการ
มีตัวเลขหนึ่งที่ควรเสริม โดยให้ผูกคำเตือนไว้กับตัวเลขนี้มากกว่าย่อหน้า ค่าเฉลี่ยการโอนคอนโดมิเนียมของชลบุรีในครึ่งปีแรกอยู่ที่ราว 2.25 ล้านบาท โดยนับรวมผู้ซื้อทั้งไทยและต่างชาติ เทียบกับค่าเฉลี่ยทั้งประเทศที่ 4.3 ล้านบาทซึ่งเป็นของผู้ซื้อชาวต่างชาติเพียงกลุ่มเดียว ตัวเลข 2.25 ล้านบาทนี้เป็นการคำนวณของเราเอง โดยนำมูลค่าการโอนคอนโดของชลบุรี 14,269 ล้านบาท หารด้วยจำนวน 6,329 ยูนิต ตัวเลขทั้งสองสะท้อนกลุ่มผู้ซื้อคนละกลุ่ม ดังนั้นส่วนต่างจึงไม่ใช่การวัดว่าชาวต่างชาติซื้อในชลบุรีที่ราคาเท่าไร และไม่ควรถูกนำไปอ้างอิงเช่นนั้น จากประสบการณ์การทำธุรกรรมของเรา ผู้ซื้อชาวต่างชาติมักกระจุกตัวอยู่ในโครงการที่ใหม่กว่าและทำเลดีกว่าค่าเฉลี่ยของจังหวัด ซึ่งอาจอธิบายได้บางส่วน แต่เป็นข้อสังเกตจากหน้างาน ไม่ใช่สิ่งที่ข้อมูลชุดนี้ยืนยันได้
คำถามที่เรามักได้รับเกี่ยวกับข้อมูลชุดนี้
ข้อมูลอัปเดตแค่ไหน? นี่คือ “ตัวเลขทางการ” ล่าสุดที่มีอยู่ แต่เป็นข้อมูลของช่วงเวลาที่ปิดไปแล้ว โดยไตรมาส 2 สิ้นสุดวันที่ 30 มิถุนายน 2026 และ REIC เผยแพร่เมื่อ 11 กันยายน 2026 ความล่าช้าราวสิบสัปดาห์ถือเป็นเรื่องปกติ เพราะข้อมูลมาจากการจดทะเบียนโอนกรรมสิทธิ์ที่เสร็จสมบูรณ์กับกรมที่ดิน ไม่ได้มาจากยอดขายหรือการจอง จึงไม่มีข้อมูลที่ใหม่กว่านี้จากแหล่งทางการ
การโอนหมายถึงขายในไตรมาสนั้นใช่ไหม? ไม่ใช่ การโอนคือช่วงเวลาที่กรรมสิทธิ์เปลี่ยนมือที่กรมที่ดิน สำหรับการซื้อแบบออฟแพลน (โครงการยังไม่เสร็จ) อาจเกิดขึ้นหลังเซ็นสัญญา 2–3 ปี นี่จึงเป็นเหตุผลที่ตัวเลขเหล่านี้สะท้อนการตัดสินใจที่เกิดขึ้นก่อนหน้าไตรมาสที่ตัวเลขปรากฏจริงมาก
นำตารางเหล่านี้ไปใช้ซ้ำได้ไหม? ได้ เงื่อนไขของ REIC ระบุให้ต้องให้เครดิต “ศูนย์ข้อมูลอสังหาริมทรัพย์” เป็นแหล่งข้อมูลของตัวเลขพื้นฐาน และเราขอให้คุณลิงก์กลับมายังหน้านี้สำหรับคำแปลและชุดข้อมูลที่รวบรวมไว้ นอกจากนี้ยังมีลิงก์ไปยังไฟล์ PDF ภาษาไทยต้นฉบับทั้งสองฉบับอยู่ด้านล่าง หากคุณต้องการทำงานจากแหล่งต้นทางโดยตรง
แหล่งข้อมูลและวิธีการ
ตัวเลขมาจากข่าวประชาสัมพันธ์ของ REIC จำนวน 2 ฉบับ ซึ่งเผยแพร่เป็นภาษาไทยทั้งคู่:
- “รายงานสถานการณ์การโอนกรรมสิทธิ์ห้องชุดของคนต่างชาติ ไตรมาส 2 ปี 2569 และครึ่งแรก ปี 2569”, เผยแพร่เมื่อ 11 กันยายน 2026 (ข่าวประชาสัมพันธ์ REIC ฉบับที่ 289)
- “สถานการณ์ตลาดที่อยู่อาศัยใน EEC ไตรมาส 2 ปี 2569 และครึ่งแรกปี 2569”, เผยแพร่เมื่อ 15 กันยายน 2026 (ข่าวประชาสัมพันธ์ REIC ฉบับที่ 290)
แหล่งข้อมูลต้นทางของทั้งสองตารางมาจากกรมที่ดิน โดยศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) เป็นผู้รวบรวมและประมวลผล เราแปลตารางโดยตรงจากไฟล์ PDF ภาษาไทยและแปลงปีพุทธศักราชเป็นคริสต์ศักราช ทุกอย่างในสองตารางด้านบนเผยแพร่โดย REIC รวมถึงค่าเฉลี่ย สัดส่วน และเปอร์เซ็นต์การเปลี่ยนแปลงเทียบปีก่อนหน้า เราไม่ได้คำนวณใหม่
บนหน้านี้มีตัวเลขที่เป็นของเราจริง ๆ ไม่ใช่ของ REIC อยู่เพียง 3 รายการ และมีระบุไว้ตรงจุดที่แสดงแต่ละรายการ: ค่าเฉลี่ยครึ่งปีแรก 2025 ที่ใช้เพื่อการเปรียบเทียบ, ราคาเฉลี่ยคอนโดมิเนียมจังหวัดชลบุรีราว 2.25 ล้านบาท, และสัดส่วนประมาณ 92% ของการโอนคอนโดมิเนียมใน EEC ที่อยู่ในชลบุรี ทั้งสามรายการนี้เป็นเพียงการนำตัวเลขที่ REIC เผยแพร่มาหารกันแบบตรงไปตรงมา และเราระบุข้อมูลตั้งต้นไว้เพื่อให้คุณตรวจสอบได้
หน้านี้เป็นบันทึกข้อเท็จจริงของข้อมูลที่เผยแพร่ ไม่ใช่คำแนะนำด้านการลงทุน ภาษี หรือกฎหมาย และข้อมูลตลาดเพียงอย่างเดียวไม่ได้บอกได้ว่าการซื้อเฉพาะรายการใดคุ้มค่าหรือเหมาะสมหรือไม่ สำหรับการตัดสินใจที่มีผลทางภาษีหรือกฎหมาย ควรปรึกษาผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสม
หากคุณอยากคุยว่าเรื่องนี้หมายความว่าอย่างไรกับการซื้อแบบเฉพาะเจาะจง
ตัวเลขระดับประเทศสะท้อนภาพรวมของตลาด ไม่ได้สะท้อนอาคาร ชั้น หรือสถานะโควตา หากคุณกำลังชั่งใจซื้อในพัทยาและอยากรู้ว่าแนวโน้มเหล่านี้เมื่อนำมาเทียบกับโครงการใดโครงการหนึ่งจะตีความอย่างไร ติดต่อเรา แล้วเราจะให้คำตอบตรงไปตรงมา รวมถึงกรณีที่คำตอบคือจังหวะตอนนี้อาจไม่ดี