季度截至 2026年6月30日
REIC(泰文)
REIC 发布第三季度数据时
这些是目前可获得的最新官方数据,但它们反映的是截至 2026年6月30日的季度情况,并非当下市场的实时状况。 数据滞后属正常:数据来自土地厅已完成的过户登记,而不是来自销售成交或预订。预计下次更新在 2026年12月中旬,届时 REIC 预计发布第三季度数据。
为何设立本页面
泰国房地产信息中心(REIC)隶属政府住房银行,每个季度发布向外国买家过户的公寓单位官方数量。这是唯一完整的全国性统计,数据来源于土地厅记录,而非房源信息或估算。
该报告以泰文 PDF 形式发布。三到四天后通常会出现英文报道,并以标题形式给出关键信息:单位总数、总金额,以及按顺序列出的主要买家国籍。通常缺少的是明细表,而该表按国籍给出单位数、金额、均价及同比增长。
这张明细表才最值得获取。你可以在这里看到俄罗斯买入增长、中国买入下滑,以及幅度有多大。我们在此提供完整翻译,并附上自 2022 年以来的季度序列,同时每季度更新页面。页面底部链接了原始泰文文件,方便你自行核对。
关键数据(头条数字)
同比增长 1.4%。总金额 14,803 百万泰铢,同比增长 20.2%;总面积 145,140 平方米,同比增长 8.1%。
同比下降 8.8%。总金额 28,267 百万泰铢,仅下降 1.5%。
过户金额占比为 20.0%。两项占比均下降,而原因并非表面上看起来的那一个。
请注意中间两项数据之间的差距。上半年,成交套数下降了 8.8%,但成交总金额仅下降 1.5%,因此单笔平均成交更大:2025 年上半年平均为 430 万泰铢/套、43.9 平方米;而一年前约为 400 万泰铢/套、41.7 平方米。这个变化大部分来自面积变大,而非价格上涨。2025 年的平均值为我们根据 REIC 公布的半年合计数据自行计算得出。
至于占比下滑,其原因并不是显而易见的那个,我们将在下文回到这一点。
按国籍划分的完整表格(2026 年上半年)
这是我们尚未在其他任何英文渠道看到发布的报告部分。按成交金额排名:2026 年上半年,全国范围。
| # | 国籍 | 套数 | 金额(百万泰铢) | 每套平均(百万泰铢) | 平均面积(平方米) | 套数 同比 | 金额 同比 |
|---|---|---|---|---|---|---|---|
| 1 | 中国 | 1,813 | 6,874 | 3.8 | 38.2 | -23.8% | -27.7% |
| 2 | 俄罗斯 | 842 | 3,603 | 4.3 | 41.8 | +50.4% | +75.9% |
| 3 | 缅甸 | 641 | 2,457 | 3.8 | 34.9 | -34.1% | -16.2% |
| 4 | 美国 | 254 | 1,668 | 6.6 | 57.9 | -6.3% | +22.2% |
| 5 | 台湾 | 334 | 1,465 | 4.4 | 33.9 | -11.6% | -10.1% |
| 6 | 法国 | 291 | 1,211 | 4.2 | 49.4 | -11.3% | -5.0% |
| 7 | 英国 | 255 | 1,116 | 4.4 | 53.2 | +6.7% | -9.3% |
| 8 | 德国 | 241 | 954 | 4.0 | 47.6 | +8.1% | +15.5% |
| 9 | 澳大利亚 | 185 | 814 | 4.4 | 53.5 | +63.7% | +61.0% |
| 10 | 印度 | 128 | 810 | 6.3 | 72.1 | +15.3% | +9.3% |
| — | 其他所有国家/地区 | 1,549 | 7,295 | 4.7 | 48.7 | -2.7% | +9.7% |
| 合计 | 6,533 | 28,267 | 4.3 | 43.9 | -8.8% | -1.5% |
来源:土地厅(Department of Lands),由房地产信息中心(ศูนย์ข้อมูลอสังหาริมทรัพย์ / REIC)——政府住房银行(Government Housing Bank)汇编。以上每一列(包括平均值与同比百分比)均由 REIC 发布。Siam Glow 仅翻译表格并换算日历年份;我们未重新计算数据。该表按成交金额而非套数排序,这也是为什么美国以 254 套位列第 4,而台湾以 334 套位列第 5。
在2026年上半年所有外国买家中,平均过户金额为430万泰铢、面积为43.9平方米,REIC 估算约为每平方米98,566泰铢。
增长栏显示了什么
一旦看过增长栏,有四点特别明显。
上半年842套,过户金额增长75.9%。按绝对值计算,这是表中最大的增幅,并将俄罗斯按金额推至第二位。其平均购入金额为430万泰铢,高于中国买家的平均水平。
套数增长63.7%,金额增长61.0%。基数较小,仅185套,因此单个活跃项目就能带动该数据变化,但趋势很明确,而且这种增长已持续一年多。
中国买家在套数上下降23.8%,在金额上下降27.7%。中国仍以显著优势成为最大的单一买家群体,但全国-8.8%的数据掩盖了疲弱主要集中在某一国籍上的事实。
德国的过户套数上升8.1%,金额上升15.5%。英国的过户套数上升6.7%,但金额下降9.3%,意味着更多套数但价格更低。法国的过户下降11.3%。把“欧洲需求”视为单一趋势,只会得到一个无法代表任何一方的平均值。
为何外国占比降至10.2%
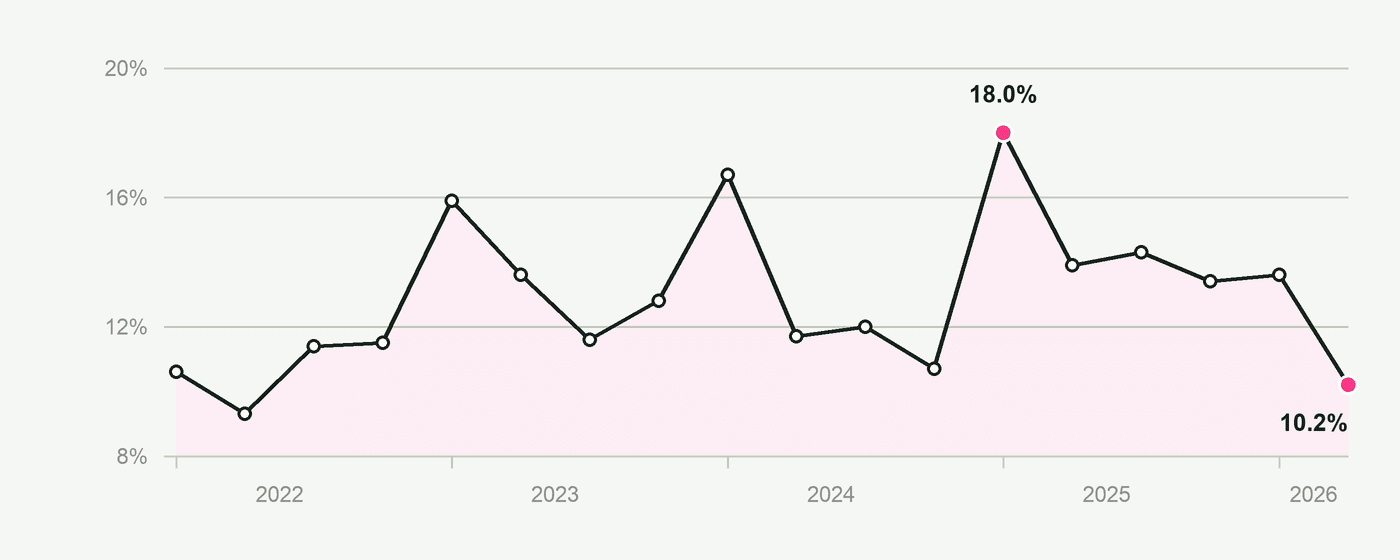
2026年第二季度,外国买家占所有公寓过户套数的10.2%。这是自2022年第二季度以来的最低季度占比,也远低于2025年第一季度18.0%的峰值。
单看这一点,会让人觉得海外需求正在崩塌。但事实并非如此。海外转让实际上在该季度略有上升,从一年前的 3,248 套增至 3,292 套。变化出在分母:全国公寓总转让量从 2025 年第二季度的 23,361 套跃升至 2026 年第二季度的 32,204 套,涨幅接近 38%。这两组总数均由 REIC 在同一份报告中发布。
至于国内转让为何激增,REIC 指向政府刺激政策。在四天后发布的东部经济走廊(EEC)报告中,REIC 点名两项支持需求的措施:将最高 700 万泰铢住宅的过户费和抵押登记费均下调至 0.01%,以及泰国央行放宽贷款价值比(LTV)规定。REIC 是针对 EEC 明确作出这一关联的。我们将全国范围的激增作同样解读,是我们的推断,并非 REIC 的表述。
因此,外籍占比缩小是因为泰国市场变大了,而不是外籍买家撤离。对于任何在 外籍永久产权配额 下购买的人来说,这个区别很关键。根据《公寓法》B.E. 2522 第 19 条之二(Section 19 bis),外籍永久产权上限为某一已注册公寓项目内各单位合计建筑面积的 49%。这是项目层面的限制,而非全国层面的限制,所以国内市场更活跃,并不会减少你所关注那栋楼里可用的配额。
18 个季度的数据(2022–2026)
完整的季度序列。它能让你看出某个季度的变化是趋势还是噪声。
| 季度 | 套数 | 金额(百万泰铢) | 面积(平方米) | 套数占比 | 金额占比 |
|---|---|---|---|---|---|
| 2022 年第一季度 | 2,107 | 10,217 | 97,031 | 10.6% | 19.5% |
| 2022 年第二季度 | 2,323 | 12,101 | 109,396 | 9.3% | 18.7% |
| 2022年第三季度 | 3,351 | 17,398 | 153,061 | 11.4% | 22.0% |
| 2022年第四季度 | 3,780 | 19,544 | 170,942 | 11.5% | 21.1% |
| 2023年第一季度 | 3,775 | 17,128 | 168,664 | 15.9% | 24.3% |
| 2023年第二季度 | 3,563 | 18,083 | 166,303 | 13.6% | 24.6% |
| 2023年第三季度 | 3,365 | 17,048 | 152,526 | 11.6% | 21.1% |
| 2023年第四季度 | 3,746 | 20,901 | 171,722 | 12.8% | 26.1% |
| 2024年第一季度 | 3,938 | 18,013 | 173,007 | 16.7% | 28.6% |
| 2024年第二季度 | 3,322 | 14,821 | 151,560 | 11.7% | 21.1% |
| 2024年第三季度 | 3,756 | 18,571 | 165,367 | 12.0% | 23.4% |
| 2024年第四季度 | 3,557 | 16,778 | 152,730 | 10.7% | 19.9% |
| 2025年第一季度 | 3,919 | 16,392 | 164,376 | 18.0% | 29.3% |
| 2025年第二季度 | 3,248 | 12,318 | 134,270 | 13.9% | 23.1% |
| 2025年第三季度 | 3,844 | 15,376 | 153,635 | 14.3% | 24.8% |
| 2025年第四季度 | 3,888 | 16,834 | 162,817 | 13.4% | 23.2% |
| 2026年第一季度 | 3,241 | 13,464 | 141,644 | 13.6% | 23.9% |
| 2026年第二季度 | 3,292 | 14,803 | 145,140 | 10.2% | 20.0% |
来源:土地厅(Department of Lands),由房地产信息中心(ศูนย์ข้อมูลอสังหาริมทรัพย์ / REIC)汇编。年份已从原始使用的泰国佛历(B.E. 2565至2569)换算。REIC自有图表所示的期间季度平均值为:每季度3,445套、16,100百万泰铢以及151,899平方米。
春武里府与东部海岸
REIC另行发布关于东部经济走廊(EEC)的季度报告,涵盖春武里、罗勇和北柳(差春骚)。最新一期于2026年9月15日发布。
2026年上半年,春武里府记录15,928笔住宅过户,总值39,249百万泰铢,按套数增长15.1%,按金额增长8.8%。这分别占EEC全部过户的65.9%(按套数)和68.8%(按金额),因此该府在其所在区域中占据显著主导地位。
按物业类型拆分,春武里府上半年共有 6,329 套公寓过户,总价值 14,269 百万泰铢;以及 9,599 套低层住宅过户,总价值 24,980 百万泰铢。在低层住宅总量中,联排别墅以 4,271 套领跑成交量,而独栋住宅以 12,105 百万泰铢领跑成交金额。根据我们依据 REIC 省级表格的自行计算,春武里府在上半年约占 EEC 区域全部公寓过户的 92%。考虑到该区域大多数公寓存量集中在 芭堤雅海岸线 一带,这样的结果也符合预期。
这里有一个重要的注意点,而英文媒体对这份报告的报道往往会略过。这些 EEC 数据涵盖所有买家——泰国买家与外国买家合计。 REIC 在这两份报告中都没有按府别公布外国买家的过户明细,因此,对于春武里府 6,329 套公寓过户中有多少套由外国买家购买,并没有官方数据。任何引用“某府外国买家数量”的说法都是估算,而非引用官方统计。
还有一个数字值得补充,但请把提示放在这个数字本身上,而不是放在整段话上。春武里府上半年公寓单套过户均价约为 225 万泰铢,该均价为泰国与外国买家合计;而全国范围内“仅外国买家”的平均成交价为 430 万泰铢。225 万泰铢是我们自行计算得出:用春武里府公寓过户总额 14,269 百万泰铢除以 6,329 套。两组数字对应的是不同的买家群体,因此差距并不能用来衡量“外国人在春武里付了多少钱”,也不应被这样引用。根据我们对交易的观察,外国买家往往更集中在较新、区位更好的房源上,这可能解释了其中一部分差异,但这只是来自一线市场的观察,并非这份数据能够直接证实的结论。
关于这组数据,我们常收到的问题
数据有多新? 这些是目前可获得的最新官方数据,但它们所描述的是一个已经结束的周期。第二季度于 2026 年 6 月 30 日结束,REIC 于 2026 年 9 月 11 日发布。大约十周的滞后期很正常,因为数据来自土地局已完成的登记过户,而不是来自销售或预订。官方来源并没有更近期的数据。
过户是否意味着该季度发生的成交? 不是。过户是指在土地局办理产权变更并完成交接的时点。对于期房购买,这可能在合同签署后两到三年才发生,因此这些数据反映的是在其所出现季度之前很久就已做出的购置决定。
我可以复用这些表格吗? 可以。REIC 自身条款要求将房地产信息中心(ศูนย์ข้อมูลอสังหาริมทรัพย์)注明为底层数据来源;同时我们也希望你能回链到本页面,以引用本译文与我们整理的系列数据。如果你更愿意直接使用原始资料,下方也提供了两份泰文 PDF 的链接。
来源与方法
数据来自 REIC 的两份新闻稿,均以泰文发布:
- “รายงานสถานการณ์การโอนกรรมสิทธิ์ห้องชุดของคนต่างชาติ ไตรมาส 2 ปี 2569 และครึ่งแรก ปี 2569”, 发布于 2026 年 9 月 11 日(REIC 新闻稿 289)
- “สถานการณ์ตลาดที่อยู่อาศัยใน EEC ไตรมาส 2 ปี 2569 และครึ่งแรกปี 2569”, 发布于 2026 年 9 月 15 日(REIC 新闻稿 290)
两张表格的基础数据来源均为泰国土地厅(Department of Lands),由房地产信息中心(REIC,房地产信息中心)汇编并处理。我们直接从泰文 PDF 翻译表格,并将佛历年份转换为公历。上述两张表中的所有数据均由 REIC 发布,包括平均值、占比以及同比百分比。我们未对其进行重新计算。
本页只有三项数据为我们计算而非 REIC 原始发布,并且都在出现处已标注:用于对比的 2025 年上半年平均值、春武里府公寓平均价格约 225 万泰铢,以及春武里府约 92% 的 EEC 公寓过户占比。这三项均为基于 REIC 发布数据的简单相除计算,并提供了输入数据,便于你自行核对。
本页为已发布数据的客观记录,不构成投资、税务或法律建议;仅凭市场数据并不能判断某一笔具体购买是否合理。涉及税务或法律后果的决策,请咨询具备资质的专业人士。
如果你想聊聊这对某一笔具体购买意味着什么
国家层面的数字描述的是市场,不是某一栋楼、某一层,或名额(配额)位置。如果你正在评估在芭提雅的购置,并希望了解这些趋势放到某个具体项目上该如何解读,欢迎联系,我们会给你直接、坦诚的答案——包括在我们判断时机不理想的时候。